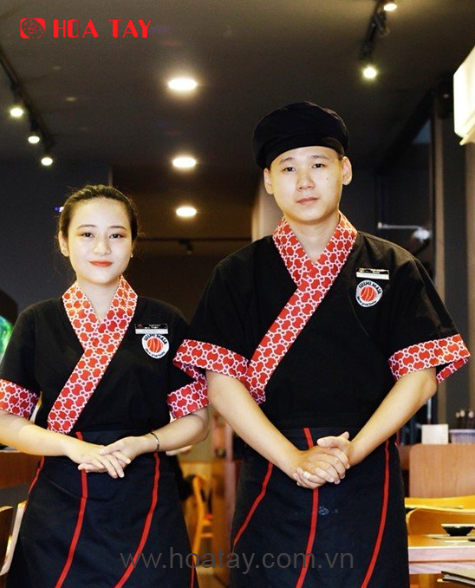
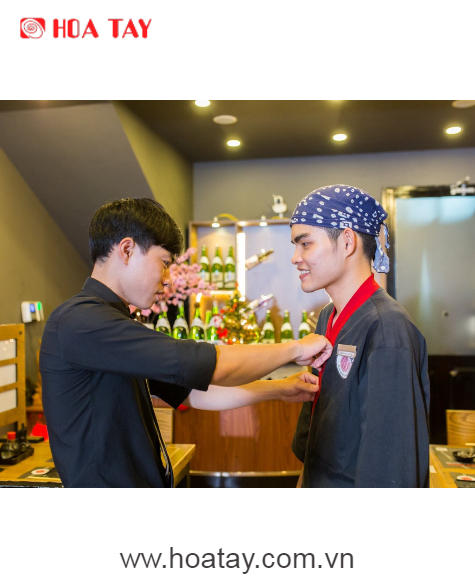
Một chuỗi nhà hàng mới vừa chi số tiền lớn để đồng bộ đồng phục nhà hàng cho đội ngũ phục vụ và bếp. Khi bước vào kỳ quyết toán thuế năm, phần lớn khoản chi này bị loại trừ do thiếu chứng từ thanh toán không dùng tiền mặt hoặc vượt hạn mức phụ cấp.
Vấn đề không nằm ở chất lượng vải hay kỹ thuật cắt may. Nó nằm ở cách thiết kế ngân sách và thủ tục hành chính ngay từ khi ký hợp đồng. Nhiều quản lý tập trung vào mẫu mã mà bỏ sót yêu cầu chứng từ pháp lý, khiến chi phí hợp pháp trở thành khoản không được trừ khi tính thuế thu nhập doanh nghiệp (TNDN).
Ranh giới 5 triệu đồng: Tiền mặt vs hiện vật trong đồng phục nhà hàng
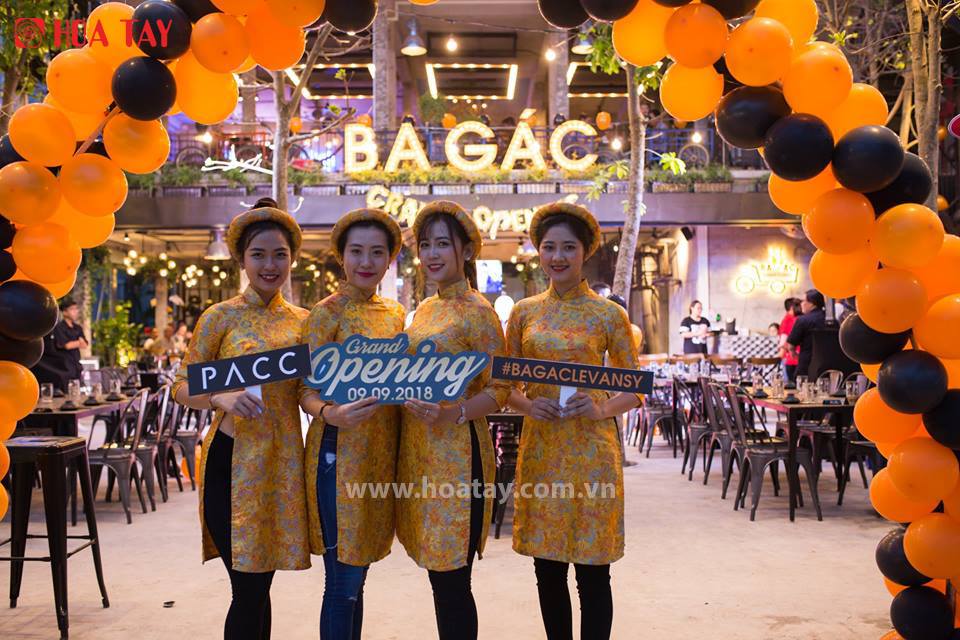
Khi lập ngân sách cho đồng phục nhà hàng, điểm quyết định đầu tiên không nằm ở mẫu mã hay chất vải, mà ở cách chúng ta thiết kế hình thức thanh toán. Luật pháp hiện hành phân chia rõ ràng hai phương thức hỗ trợ nhân viên: trả tiền mặt dưới dạng phụ cấp, hoặc chi trả trực tiếp để mua sắm trang phục.
Sự khác biệt giữa hai hình thức này ảnh hưởng trực tiếp đến khả năng hạch toán chi phí hợp lệ. Nếu doanh nghiệp chọn cách chuyển khoản tiền vào lương để nhân viên tự mua sắm, mức chi được trừ khi tính thuế TNDN bị giới hạn chặt chẽ. Theo khoản 8 Điều 10 Nghị định 320/2025/NĐ-CP, khoản chi bằng tiền mặt tối đa chỉ 5 triệu đồng/người/năm. Vượt quá con số này, phần chênh lệch sẽ bị loại khỏi chi phí được trừ và phát sinh nghĩa vụ thuế thu nhập cá nhân (TNCN) cho người lao động.
Ngược lại, nếu doanh nghiệp thực hiện hình thức “mua hiện vật”, nghĩa là trực tiếp ký hợp đồng với đơn vị cung ứng để cung cấp trang phục, khoản chi này không bị áp dụng trần 5 triệu đồng. Tuy nhiên, điều kiện tiên quyết là toàn bộ giao dịch phải kèm theo hóa đơn hợp pháp và chứng từ thanh toán đúng quy định.
Chiến lược tối ưu chi phí thực tế
Với các chuỗi nhà hàng cần trang bị đồng phục chuyên nghiệp, đặc biệt là đồng phục theo yêu cầu với số lượng lớn, hình thức mua sắm trực tiếp thường mang lại lợi thế vượt trội về mặt thuế. Việc này giúp doanh nghiệp tránh rủi ro bị loại trừ chi phí do vượt hạn mức, đồng thời đảm bảo sự đồng bộ trong hình ảnh thương hiệu ngay từ khâu sản xuất. Chúng ta nên ưu tiên phương án này thay vì trả tiền mặt, nhằm đảm bảo toàn bộ ngân sách đầu tư đều được công nhận là chi phí hợp lệ.
Chứng từ thanh toán không tiền mặt: Điều kiện sống còn cho hóa đơn trên 5 triệu
Khi tổng giá trị đơn hàng vượt ngưỡng nhất định, hình thức thanh toán quyết định tính hợp lệ của khoản chi. Theo Luật Thuế thu nhập doanh nghiệp 2025, mọi khoản thanh toán cho hàng hóa hoặc dịch vụ từ 5 triệu đồng/lần trở lên bắt buộc phải có chứng từ thanh toán không dùng tiền mặt. Chứng từ này bao gồm lệnh chuyển khoản ngân hàng hoặc séc, chứng minh dòng tiền thực tế giữa hai bên.
Việc bỏ qua điều kiện này tạo ra rủi ro thuế nghiêm trọng. Nếu doanh nghiệp thanh toán bằng tiền mặt cho công ty may để đặt may đồng phục số lượng lớn (vượt 5 triệu đồng/lần), toàn bộ khoản chi đó sẽ không được trừ, ngay cả khi đã có hóa đơn giá trị gia tăng hợp lệ. Hóa đơn chỉ chứng minh giao dịch phát sinh, không thay thế được yêu cầu về dòng tiền điện tử đối với các khoản chi lớn.
Checklist khi làm việc với nhà cung cấp
Để đảm bảo an toàn chứng từ, chúng ta nên thống nhất các điều khoản sau trong hợp đồng đặt hàng:
- Yêu cầu xuất hóa đơn điện tử đầy đủ thông tin pháp lý.
- Thanh toán qua tài khoản ngân hàng của doanh nghiệp.
- Ghi rõ nội dung chuyển khoản: “Chi phí đặt may đồng phục” kèm số hợp đồng và hóa đơn.
Kiểm tra quy định nội bộ
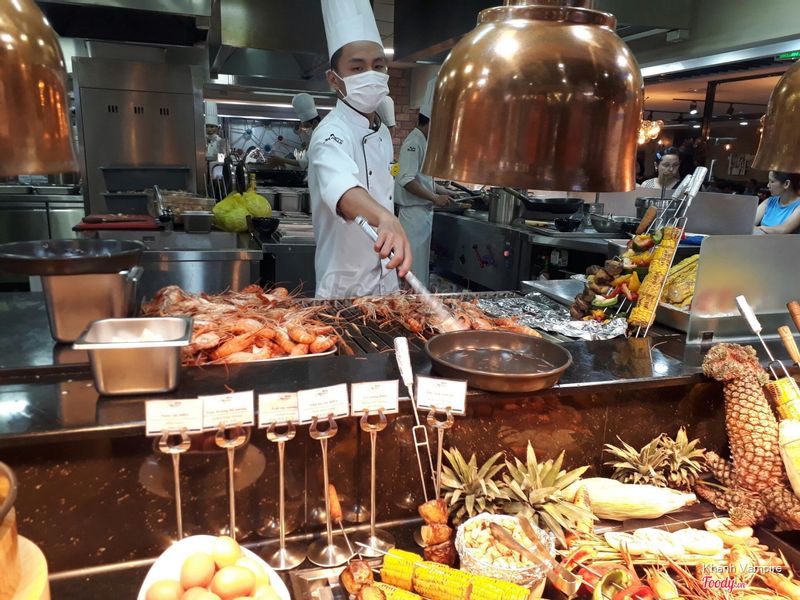
Bên ngoài chứng từ ngân hàng, nội dung chi trả cần được thể hiện rõ trong hệ thống văn bản nội bộ. Doanh nghiệp nên rà soát lại quy chế tài chính hoặc quy chế tiền lương để có điều khoản xác nhận việc trực tiếp chi trả đồng phục cho nhân viên. Sự khớp nhất giữa hóa đơn, lệnh thanh toán và quy chế nội bộ giúp quá trình quyết toán thuế diễn ra suôn sẻ, tránh những tranh chấp không đáng có khi cơ quan thuế kiểm tra hồ sơ.
Lập ngân sách đồng phục theo bộ phận: Tối ưu chi phí mà không vượt khung thuế
Quản lý chi phí hiệu quả bắt đầu từ việc phân loại rõ ràng nhu cầu của từng bộ phận, thay vì áp một mức trung bình cho toàn bộ nhân sự. Trong thực tế vận hành, nhu cầu trang phục của đội ngũ bếp luôn khác biệt so với bộ phận phục vụ và quản lý.
Phân bổ ngân sách theo đặc thù công việc
Mỗi vị trí cần bộ trang phục đáp ứng tiêu chuẩn riêng về chất liệu và độ bền, dẫn đến mức chi khác nhau. Đội ngũ bếp thường yêu cầu cao nhất về độ an toàn và thoáng khí, bao gồm áo bếp, tạp dề và giày bảo hộ. Nhân viên phục vụ cần sự lịch sự, sạch sẽ với áo sơ mi và tạp dề đồng bộ. Trong khi đó, cấp quản lý thường sử dụng vest và sơ mi để tạo điểm nhấn về hình ảnh chuyên nghiệp.
Khi lập dự toán, chúng ta cần tính toán tổng chi phí đầu tư cho mỗi cá nhân. Nếu doanh nghiệp lựa chọn hình thức hỗ trợ bằng tiền mặt, tổng mức chi không được vượt quá 5 triệu đồng mỗi người mỗi năm. Trường hợp cần đầu tư trang phục cao cấp hơn, giải pháp an toàn là chuyển sang hình thức mua hiện vật, do hình thức này không bị giới hạn mức chi tối đa như phụ cấp tiền mặt.
Chiến thuật đàm phán và quản lý chứng từ
Đối với các chuỗi nhà hàng, việc chốt đơn hàng theo gói trọn đời cho cả hệ thống giúp doanh nghiệp đạt được mức giá ưu đãi hơn so với mua lẻ. Khi làm việc với công ty may, cần lưu ý yêu cầu xuất hóa đơn tách biệt theo từng lần giao hàng. Cách này giúp kế toán dễ dàng đối chiếu chứng từ, đảm bảo mỗi lô hàng đều có hồ sơ hợp lệ.
Một rủi ro thường gặp là việc mua thừa hàng để đạt đơn giá tốt, nhưng số lượng thực tế phát sinh lại ít hơn. Sự chênh lệch này gây khó khăn trong việc giải trình khi cơ quan thuế kiểm toán. Do đó, hãy cân đối chính xác số lượng nhân sự thực tế và dự phòng một mức nhỏ hợp lý để tránh phát sinh các khoản chi không thể giải trình được.
Câu hỏi thường gặp về thuế và đồng phục theo yêu cầu
Tiền mặt có được trừ chi phí không?
Doanh nghiệp trả tiền mặt cho nhân viên để tự mua đồng phục có được trừ chi phí không? Có, nhưng chỉ trong hạn mức 5 triệu đồng/người/năm. Phần vượt mức này phải tính vào thu nhập chịu thuế TNCN và không được trừ khi xác định thu nhập TNDN.
Hóa đơn hợp lệ hay chứng từ thanh toán?
Hóa đơn mua đồng phục đứng tên công ty nhưng trả tiền mặt cho nhân viên có hợp lệ không? Không. Theo quy định, bắt buộc phải có chứng từ thanh toán không dùng tiền mặt nếu tổng số tiền từ 5 triệu đồng/lần trở lên.
Làm thế nào để chi phí hợp lệ ngay từ đầu?
Để đồng phục nhà hàng được tính vào chi phí hợp lệ ngay từ đầu, hãy chọn hình thức mua hiện vật trực tiếp từ công ty may. Hãy yêu cầu xuất hóa đơn điện tử và thanh toán qua tài khoản ngân hàng của công ty. Cách này giúp đảm bảo đủ điều kiện khấu trừ thuế mà không lo vượt hạn mức.
Đầu tư vào đồng phục nhà hàng không chỉ là việc chăm chút hình ảnh thương hiệu mà còn là một quyết định tài chính cần được thiết kế thông minh. Khi bộ chứng từ đầy đủ và hợp lệ, khoản chi này trở thành một phần hợp pháp của chi phí kinh doanh, giúp doanh nghiệp bảo vệ lợi nhuận ròng hiệu quả. Ngược lại, một sai sót nhỏ trong quy trình thanh toán hay thiếu sót hồ sơ nội bộ có thể biến một khoản đầu tư hợp lý thành gánh nặng thuế khó gỡ. Vì vậy, việc xây dựng ngân sách ngay từ đầu dựa trên đúng tiêu chuẩn pháp luật sẽ tạo nên sự an toàn cho bộ máy kế toán và tài chính của chuỗi nhà hàng. Nếu quý vị đang trong giai đoạn lên kế hoạch tài chính và cần một giải pháp đồng phục vừa thẩm mỹ, vừa đảm bảo tính tuân thủ, chúng ta có thể trao đổi với đội ngũ tư vấn của Hoa Tay để nhận báo giá chi tiết phù hợp nhất.