Một khoản chi đã được phê duyệt ngân sách cho đồng phục nhà hàng bỗng nhiên bị loại khỏi cơ sở tính thuế thu nhập doanh nghiệp (TNDN). Tình huống này thường xuất phát từ việc kế toán hạch toán gộp chung, không tách bạch giữa “chi tiền trang phục” và “cấp phát hiện vật”. Nếu doanh nghiệp chọn hình thức cấp phát hiện vật thông qua việc đặt may theo yêu cầu và có đủ hóa đơn, chứng từ hợp lệ, khoản chi này sẽ không bị áp dụng giới hạn mức trừ như khi trả phụ cấp bằng tiền mặt.
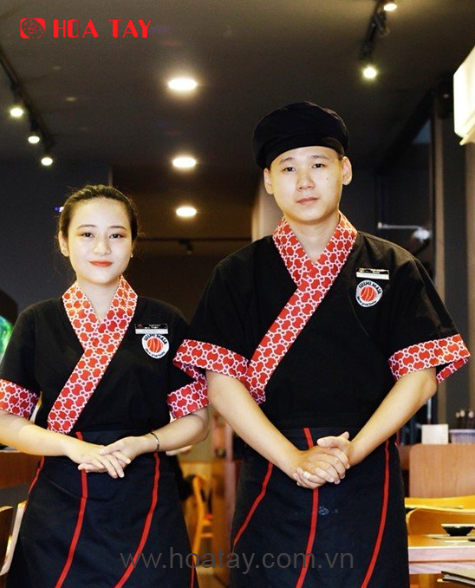
Với các chuỗi nhà hàng, tối ưu chi phí không nằm ở việc ép giá nhà cung cấp, mà ở việc xây dựng quy trình chứng từ chuẩn ngay từ khâu ký hợp đồng. Sự rõ ràng trong hồ sơ quyết toán chính là cách bảo vệ lợi nhuận thực của doanh nghiệp.
Báo giá may đồng phục nhà hàng phụ thuộc vào yếu tố nào?
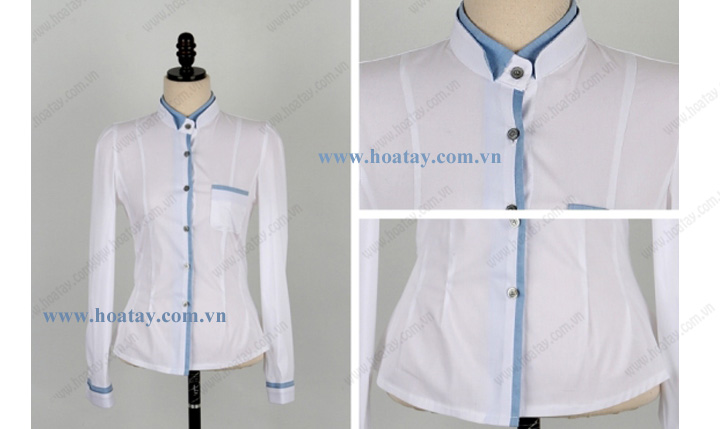
Khi nhận báo giá, nhiều quản lý tập trung ngay vào con số cuối cùng mà bỏ qua các thành phần cấu tạo nên đơn giá đó. Thực tế, chi phí cho đồng phục nhà hàng biến động dựa trên ba nhóm yếu tố cốt lõi: chất liệu vải, phom dáng cắt may và quy mô đơn hàng. Hiểu rõ từng yếu tố giúp bạn đánh giá mức độ phù hợp với ngân sách và đặc thù công việc của đội ngũ.
Tác động của chất liệu vải đến độ bền và chi phí
Vải quyết định trực tiếp đến trải nghiệm người mặc và vòng đời của sản phẩm. Trong môi trường bếp nóng, việc chọn giữa cotton 100% và poly-cotton tạo ra sự khác biệt rõ rệt. Cotton mang lại sự thoáng khí, thoải mái, nhưng lại kém bền hơn khi tiếp xúc thường xuyên với nhiệt độ cao và dầu mỡ, đòi hỏi tần suất thay mới cao hơn. Ngược lại, vải poly-cotton chịu nhiệt tốt, ít nhăn và giữ form lâu dài, giúp tối ưu chi phí vận hành về dài hạn dù giá vốn ban đầu có thể cao hơn một chút. Sự đánh đổi này cần được cân nhắc kỹ dựa trên vị trí công việc cụ thể của nhân viên.
Phom dáng và rủi ro phát sinh từ sai số kích thước
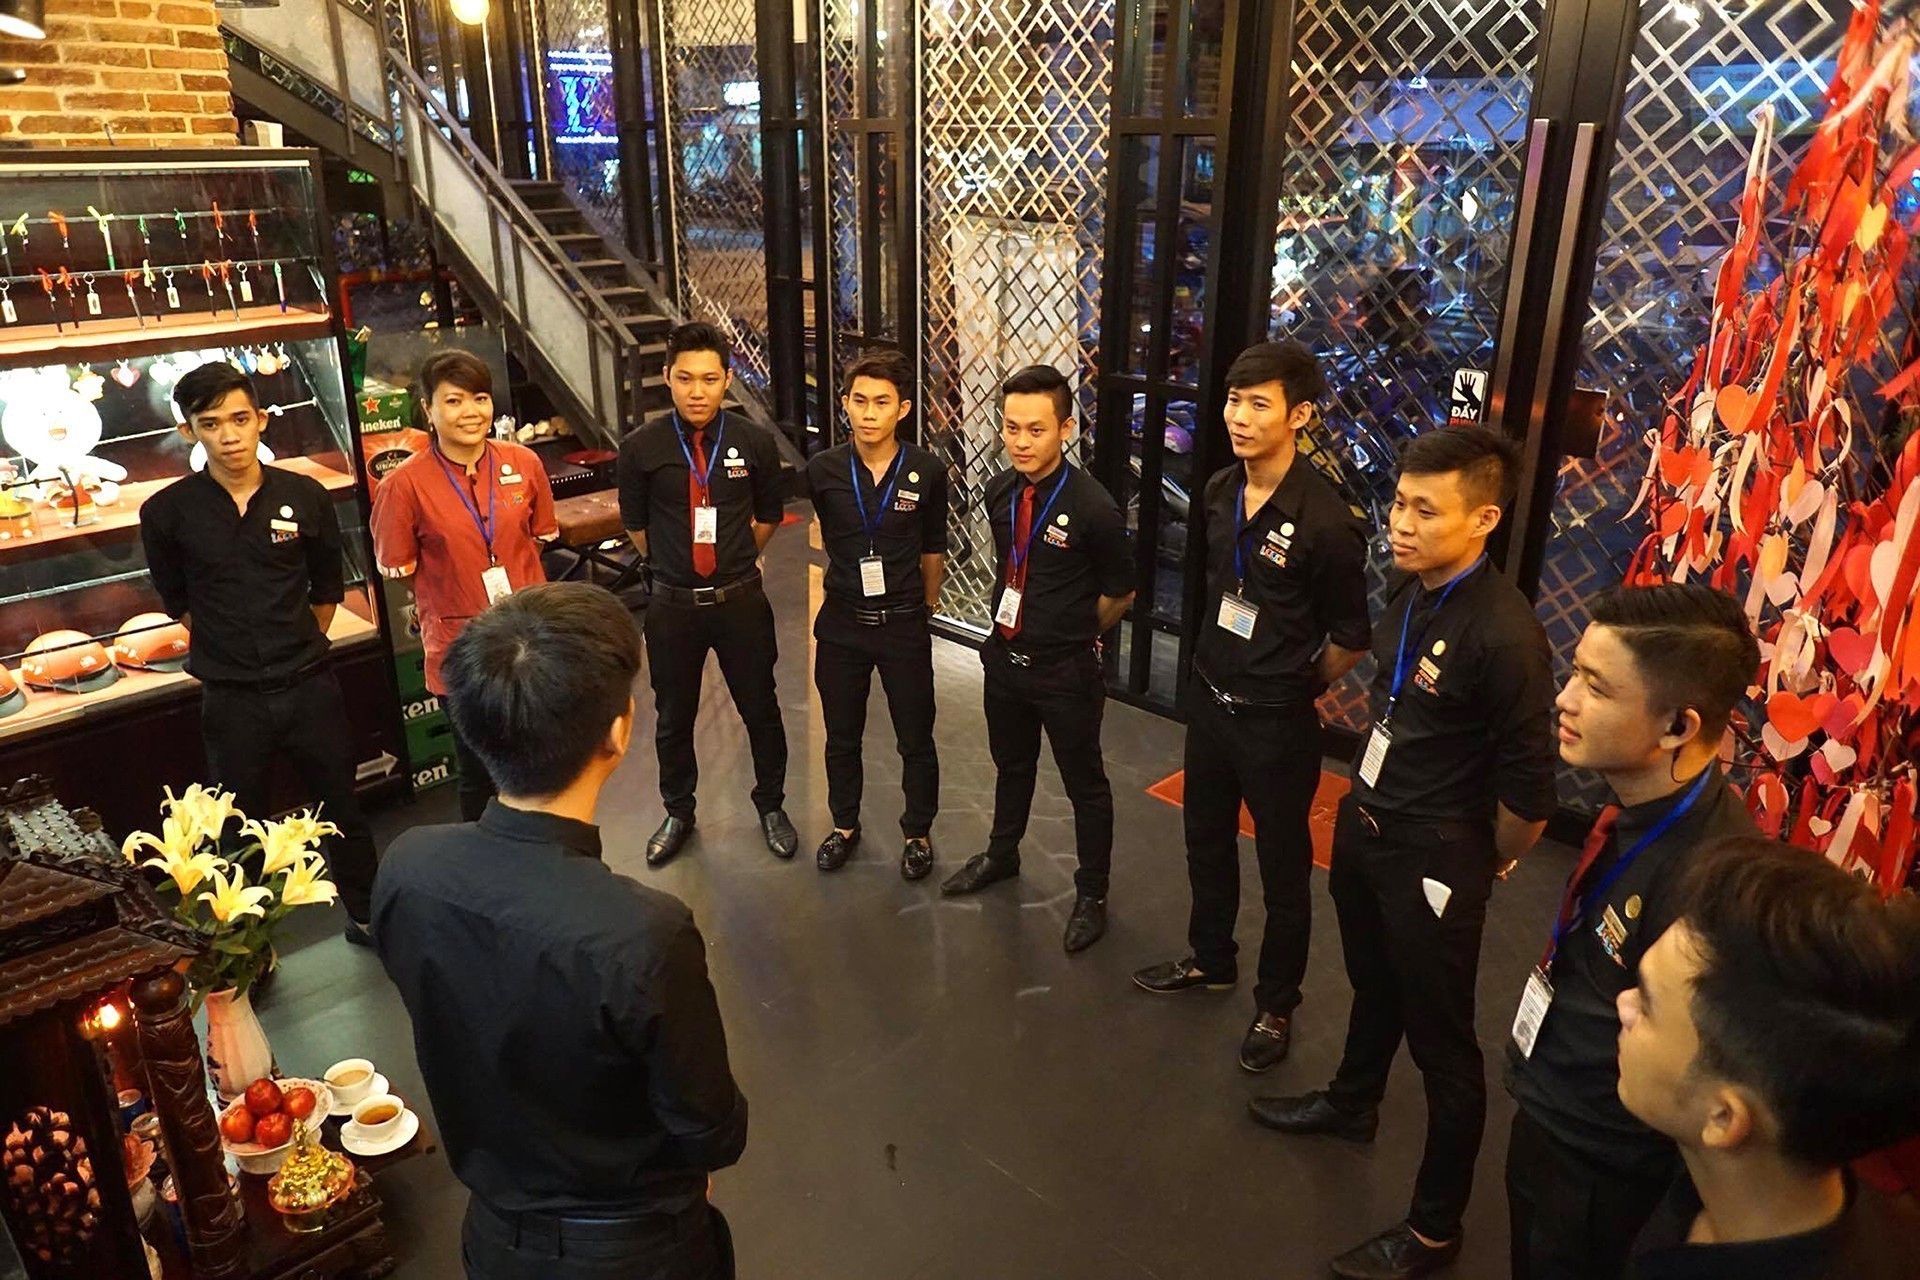
Phom dáng ảnh hưởng lớn đến chi phí do quyết định lượng vải sử dụng và công sức may cắt. Với các chuỗi nhà hàng, việc chọn size cố định hay sản xuất theo số đo cá nhân là một bài toán phức tạp. Nếu chọn size chung, rủi ro là nhân viên không vừa vặn, ảnh hưởng đến hình ảnh chuyên nghiệp. Nếu làm theo size, chi phí tư vấn và sản xuất sẽ tăng. Một đối tác có năng lực tư vấn phom dáng tốt sẽ giúp bạn chuẩn hóa kích cỡ, giảm thiểu tình trạng sai sót. Điều này quan trọng vì nhân sự trong ngành F&B thường xuyên biến động; tránh được việc sửa lại hoặc thay thế do không vừa vặn sẽ giúp doanh nghiệp tiết kiệm đáng kể chi phí phát sinh không cần thiết.
Quy mô đơn hàng và hiệu ứng kinh tế
Số lượng đặt hàng là yếu tố dễ nhận thấy nhất trong báo giá may đồng phục. Đơn hàng càng lớn, đơn giá càng giảm do được chia đều chi phí nguyên liệu và vận hành sản xuất. Tuy nhiên, với các chuỗi nhà hàng, việc chia nhỏ đơn hàng theo từng chi nhánh để kiểm soát dòng tiền cũng là một lựa chọn phổ biến. Trong trường hợp này, việc đàm phán giá cho từng lô hàng và duy trì sự đồng nhất về mẫu mã giữa các chi nhánh là then chốt. Quản lý tốt quy mô đặt hàng giúp cân bằng giữa dòng tiền ngắn hạn và hiệu quả tiết kiệm dài hạn, đảm bảo đội ngũ luôn có bộ đồng phục nhà hàng chuẩn chỉnh mà không gây áp lực quá lớn lên ngân sách tài chính trong cùng một thời điểm.
Hiện vật hay chi tiền: Cách xử lý thuế khác nhau như thế nào?
Khi quyết toán thuế, khoản chi cho trang phục của nhân viên không được tính chung một rổ. Nếu doanh nghiệp chỉ nắm số tiền đã chi mà không tách bạch hình thức, con số hợp lệ có thể bị cắt giảm đáng kể. Sự khác biệt nằm ở việc nhân viên nhận tiền hay nhận đồ.
Quy định thuế TNDN phân biệt rõ hai trường hợp:
- Cấp phát hiện vật: Doanh nghiệp trực tiếp mua hoặc đặt may đồng phục nhà hàng để giao cho nhân viên. Nếu có đầy đủ hóa đơn đầu vào hợp lệ và chứng minh mục đích phục vụ kinh doanh, khoản chi này không bị khống chế theo mức tiền trang phục hàng năm.
- Chi tiền cho người lao động: Doanh nghiệp trả phụ cấp bằng tiền cho nhân viên tự trang phục. Phần này bị giới hạn bởi mức tối đa được trừ theo quy định cho mỗi người trong năm.
Trong môi trường dịch vụ, việc trang bị đồng phục giúp tạo sự đồng nhất về nhận diện thương hiệu. Khi doanh nghiệp trực tiếp can thiệp vào quá trình sản xuất, họ nắm quyền kiểm soát chất lượng và chi phí tốt hơn so với việc chỉ hỗ trợ một khoản tiền mặt.
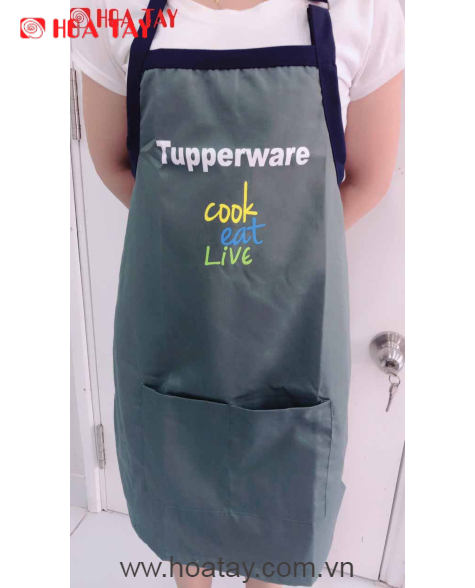
Đối với các chuỗi nhà hàng, việc chuẩn hóa quy trình cấp phát thông qua đặt may theo yêu cầu mang lại lợi thế kép. Về mặt thuế, doanh nghiệp tránh được rủi ro bị loại chi phí do vượt mức khống chế cho khoản chi tiền. Về mặt quản lý, đồng phục được thiết kế và sản xuất chính xác, giảm thiểu tình trạng nhân viên mặc trang phục không đúng tiêu chuẩn ảnh hưởng đến hình ảnh khách hàng.
Ngược lại, nếu lựa chọn hình thức chi tiền, doanh nghiệp cần xác định rõ mức phụ cấp trong quy chế nội bộ để tránh tranh chấp. Tuy nhiên, phương án này ít linh hoạt hơn trong việc đảm bảo tính thẩm mỹ và tính bền vững của trang phục trong môi trường làm việc cường độ cao như nhà bếp hay khu vực phục vụ.
Nhiều quản lý mắc sai lầm khi chỉ giữ phiếu chi tiền mặt cho nhân viên đi mua quần áo. Nếu không có hóa đơn hợp lệ từ đơn vị bán hàng hoặc xưởng may, khoản chi này sẽ thiếu chứng từ gốc. Trong trường hợp đó, cơ quan thuế có thể xem đây là chi phí không đủ điều kiện khấu trừ, dẫn đến việc phải điều chỉnh tăng thuế TNDN phải nộp khi quyết toán. Hãy chắc chắn rằng mọi giao dịch đều có dòng chảy chứng từ hoàn chỉnh, từ hợp đồng, hóa đơn đến biên bản bàn giao, để bảo vệ quyền lợi tài chính của doanh nghiệp.
Bộ hồ sơ chứng từ nào giúp chi phí đồng phục nhà hàng hợp lệ?
Nhiều chuỗi nhà hàng gặp khó khăn khi quyết toán thuế không phải vì đơn giá cao, mà do thiếu các giấy tờ chứng minh mục đích phục vụ kinh doanh. Để khoản chi được chấp nhận, doanh nghiệp cần tập hợp bộ hồ sơ hoàn chỉnh ngay từ thời điểm ký hợp đồng.
Danh sách chứng từ bắt buộc gồm hóa đơn VAT từ nhà cung cấp, hợp đồng hoặc báo giá xác nhận đơn đặt may, và chứng từ thanh toán như sao kê ngân hàng. Ba loại giấy tờ này tạo thành bộ ba liên hoàn, chứng minh giao dịch thực tế và nguồn tiền hợp pháp. Thiếu bất kỳ mẩu nào cũng có thể khiến cơ quan thuế nghi ngờ tính hợp lệ của toàn bộ lô hàng.
Một sai lầm phổ biến là bỏ qua ‘Biên bản bàn giao’ và ‘Danh sách nhân viên nhận đồng phục’. Hai tài liệu này đóng vai trò then chốt trong việc tách biệt khoản chi doanh nghiệp với thu nhập cá nhân. Biên bản có chữ ký xác nhận của nhân viên hoặc đại diện bộ phận chứng minh đồng phục đã được bàn giao thực tế. Danh sách chi tiết tên, chức vụ giúp cơ quan thuế đối chiếu với quy chế cấp phát của công ty, khẳng định đây là công cụ phục vụ hoạt động kinh doanh, không phải quà tặng cá nhân.
Để làm rõ tính chất ‘nhận diện thương hiệu’, chúng ta nên lưu trữ ảnh mẫu thiết kế, phom dáng hoặc logo thêu. Những bằng chứng hình ảnh này giúp giải trình rằng bộ đồng phục mang đặc trưng riêng của thương hiệu, khác biệt hoàn toàn với trang phục cá nhân. Khi hồ sơ đủ đầy và logic, việc bảo vệ chi phí khi quyết toán sẽ trở nên chủ động và ít rủi ro hơn cho ban quản lý.
Câu hỏi thường gặp về thuế và chi phí đồng phục nhà hàng
Nhiều nhà quản lý thường lo ngại rằng khoản đầu tư vào trang phục làm việc có thể bị coi là thu nhập của nhân viên. Thực tế, khi doanh nghiệp cấp phát đồng phục nhà hàng dưới hình thức hiện vật để phục vụ trực tiếp cho công việc, có văn bản quy chế nội bộ rõ ràng và không mang tính chất trả lương, khoản chi này thường không bị tính là thu nhập chịu thuế thu nhập cá nhân (TNCN). Điều kiện tiên quyết là trang phục phải gắn với yêu cầu nhận diện thương hiệu hoặc bảo hộ tại vị trí công việc cụ thể, thay vì là một khoản phúc lợi tự nguyện.
Phân bổ chi phí khi giá trị đơn hàng lớn
Đối với các đơn hàng có tổng giá trị cao hoặc thời gian sử dụng kéo dài, việc hạch toán toàn bộ vào chi phí của một kỳ báo cáo có thể gây đột biến về kết quả kinh doanh. Trong trường hợp này, kế toán nên ghi nhận khoản chi vào Tài khoản 242 (chi phí trả trước) và thực hiện phân bổ dần theo thời gian sử dụng thực tế. Cách tiếp cận này giúp phản ánh đúng bản chất của tài sản, đảm bảo sự khớp chi với doanh thu trên báo cáo tài chính và giảm áp lực giải trình với cơ quan thuế về các khoản chi bất thường trong ngắn hạn.
Nguyên tắc tập hợp chứng từ
Điểm mấu chốt để tránh rủi ro trong quá trình quyết toán là tính kịp thời của hồ sơ pháp lý. Doanh nghiệp nên yêu cầu nhà cung cấp xuất hóa đơn VAT và lập biên bản bàn giao ngay tại thời điểm nhận hàng, kèm theo danh sách nhân viên ký nhận. Việc chờ đến cuối kỳ hoặc cuối năm mới bắt đầu tập hợp các giấy tờ này không chỉ làm tăng khối lượng công việc cho phòng kế toán mà còn tăng nguy cơ thiếu sót thông tin cần thiết để chứng minh tính hợp lệ của chi phí.
Việc quản lý chi phí đồng phục nhà hàng hiệu quả không nằm ở con số đơn giá, mà ở mức độ rõ ràng và chuẩn chỉnh của hồ sơ tài chính. Khi doanh nghiệp lựa chọn các đối tác sản xuất có quy trình bàn giao, chứng từ kế toán bài bản, bộ phận tài chính sẽ giảm thiểu đáng kể áp lực giải trình trong mùa quyết toán thuế. Một bộ hồ sơ minh bạch chính là nền tảng giúp khoản chi đầu tư này được ghi nhận hợp lệ và bền vững trong dài hạn.