Mục lục· 5
Một doanh nghiệp chi 6 triệu đồng tiền mặt cho nhân viên quản lý. Phần 1 triệu đồng vượt ngưỡng bị loại khỏi chi phí được trừ khi quyết toán thuế TNDN theo Nghị định 320/2025. Tổn thất này trực tiếp ăn vào lợi nhuận sau thuế, do lỗi phổ biến khi phân bổ ngân sách đồng phục văn phòng cho các cấp bậc mà không kiểm tra điều kiện pháp lý.
Ngưỡng 5 triệu: Ranh giới giữa hợp lệ và thất thoát
Quy định tại điểm d, khoản 8, Điều 10 của Nghị định 320/2025/NĐ-CP đặt ra một giới hạn cụ thể: chi phí trang phục chi bằng tiền mặt cho người lao động vượt quá 5 triệu đồng/người/năm sẽ không được trừ khi tính thuế TNDN. Đây là khoản giới hạn mà nhiều quản lý thường bỏ qua khi phân bổ ngân sách cho trang phục quản lý hoặc quân áo nhân viên, dẫn đến việc bị loại chi phí không đáng có.
| Hình thức chi trả | Mức chi thực tế | Chi phí được trừ | Chi phí không được trừ |
|---|---|---|---|
| Bằng tiền mặt | 6.000.000đ | 5.000.000đ | 1.000.000đ |
Cần phân biệt rõ hai phần trong cùng một khoản chi. Lấy ví dụ một công ty chi 6 triệu đồng tiền mặt cho một nhân viên. Phần 5 triệu đồng đầu tiên hoàn toàn hợp lệ và được trừ nếu có phiếu chi hợp lệ. Tuy nhiên, 1 triệu đồng vượt ngưỡng bị loại khỏi chi phí được trừ. Đây không phải là việc toàn bộ 6 triệu bị xóa bỏ, mà chỉ có phần chênh lệch mới chịu rủi ro pháp lý.
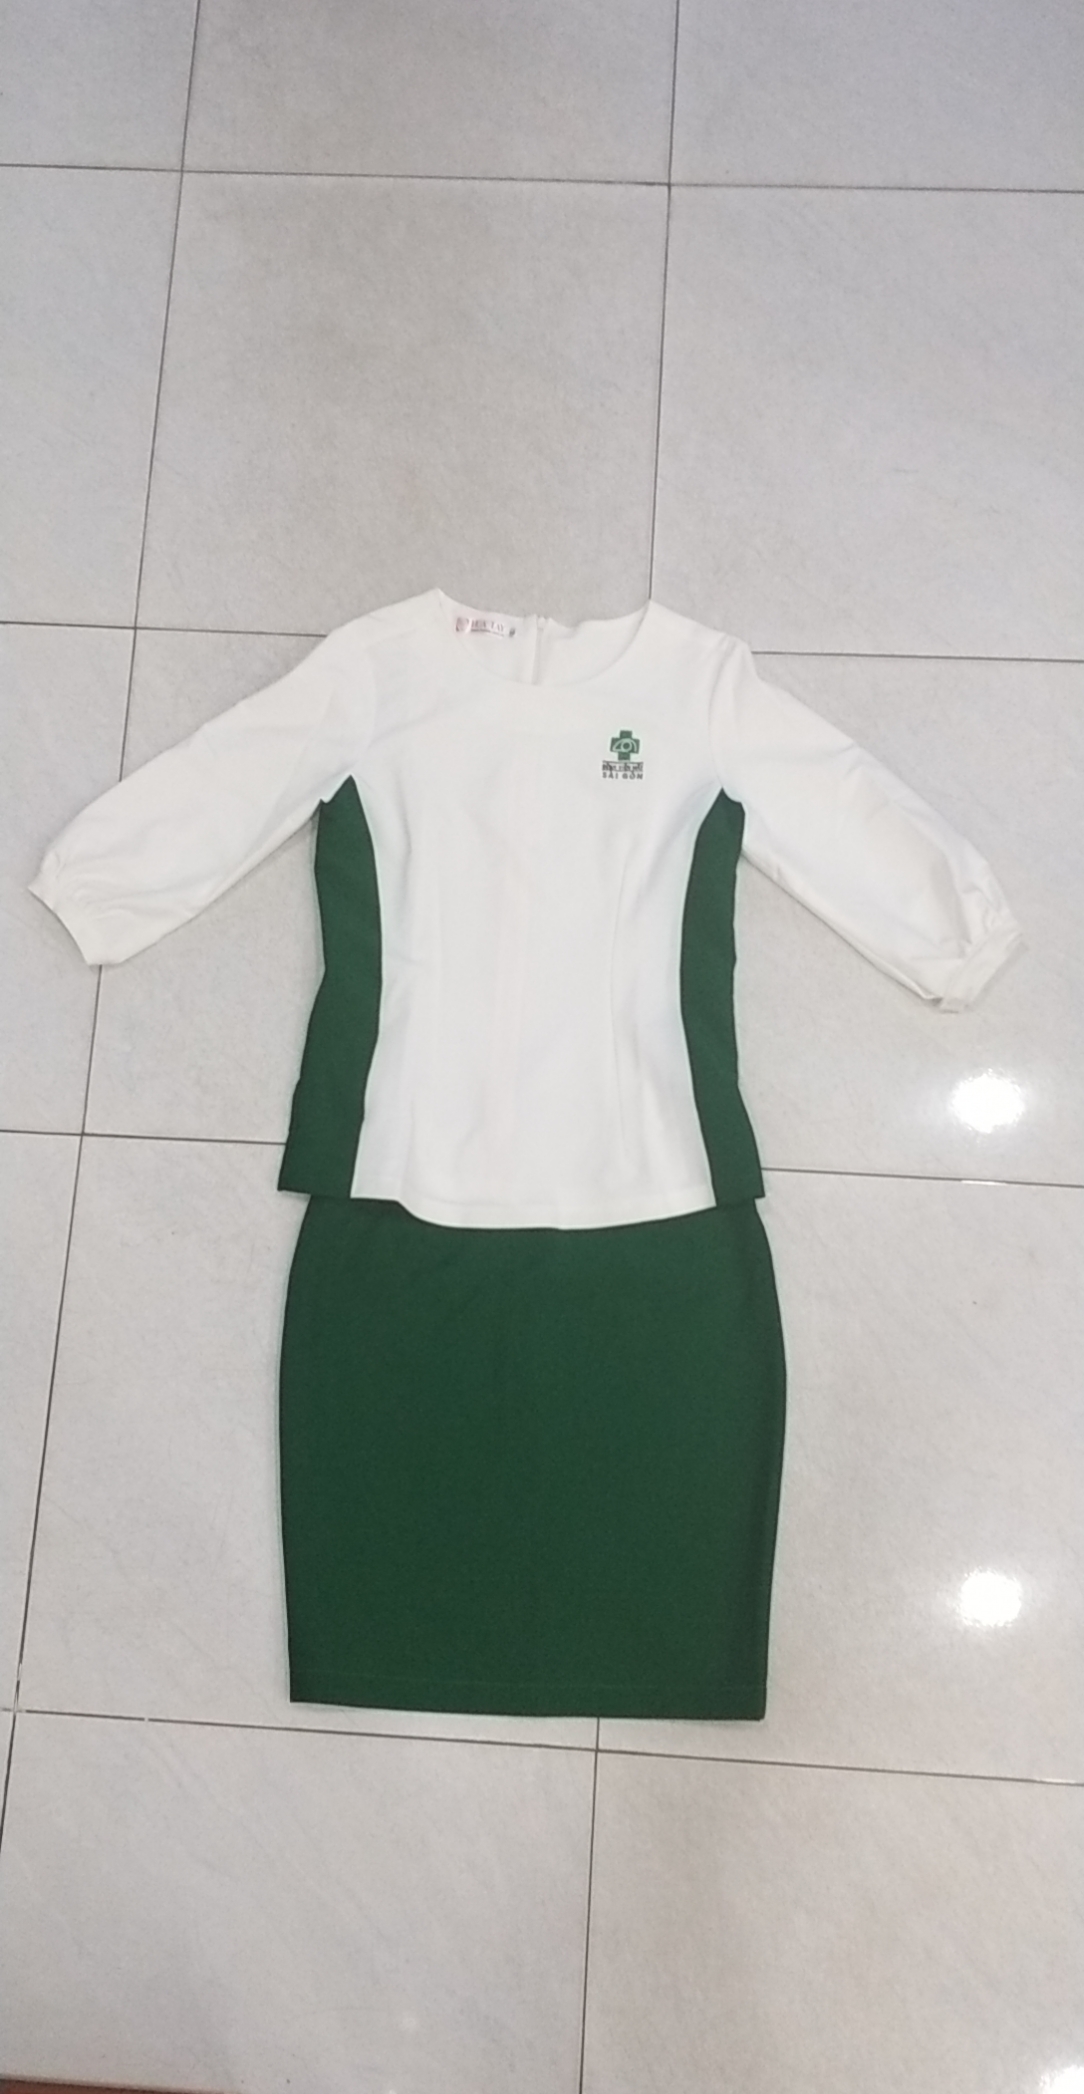
Điểm mấu chốt mà các bộ phận tài chính thường nhầm lẫn là giới hạn 5 triệu này chỉ áp dụng cho hình thức chi bằng TIỀN. Nếu doanh nghiệp chọn giải pháp cấp phát đồng phục văn phòng dưới dạng hiện vật (quần áo, áo sơ mi) kèm hóa đơn GTGT đầu vào hợp lệ, chi phí đó được trừ 100% mà không bị áp trần theo mức 5 triệu/người/năm. Do đó, việc chuyển từ chi tiền mặt sang đặt hàng hiện vật từ Công ty may chuyên nghiệp không chỉ giúp đồng bộ hóa mẫu đồng phục lễ tân hay trang phục văn phòng, mà còn tối ưu hóa hiệu quả thuế một cách hợp pháp.
Chứng từ quyết định: Vì sao phiếu chi không đủ trong mọi trường hợp
Theo quy định hiện hành, khoản chi từ 5 triệu đồng trở lên bắt buộc phải có chứng từ thanh toán không dùng tiền mặt để được chấp nhận khi quyết toán thuế. Cụ thể, doanh nghiệp cần xuất trình Ủy nhiệm chi (UNC) hoặc phiếu báo nợ của ngân hàng. Nhiều kế toán thường chủ quan, nghĩ rằng chỉ cần phiếu chi là đủ, nhưng đây là hiểu lầm phổ biến dẫn đến việc chi phí bị loại bỏ hoàn toàn.
Xét một trường hợp cụ thể: nếu công ty chi đúng 5 triệu đồng bằng tiền mặt cho một nhân viên mua trang phục quản lý, toàn bộ 5 triệu đồng đó không được trừ khi tính thuế TNDN. Lý do nằm ở chỗ khoản chi đạt ngưỡng 5 triệu nhưng thiếu chứng từ ngân hàng (UNC/phiếu báo nợ). Dù đúng hạn mức cho phép, việc thiếu chứng từ không dùng tiền mặt khiến toàn bộ chi phí bị xem là không hợp lệ.
Vì vậy, chúng ta nên chuyển khoản cho tất cả các khoản chi trang phục. Cách làm này đảm bảo an toàn về mặt chứng từ, tránh rủi ro bị loại chi phí khi thanh tra. Đặc biệt với những khoản chi cho mẫu đồng phục lễ tân hay quân áo nhân viên có giá trị cao, chuyển khoản không chỉ giải quyết vấn đề thuế mà còn giúp lưu trữ hồ sơ minh bạch, dễ kiểm tra.
Phân bổ ngân sách đồng phục văn phòng: Quản lý, nhân viên và lễ tân
Xây dựng khung chi theo cấp bậc
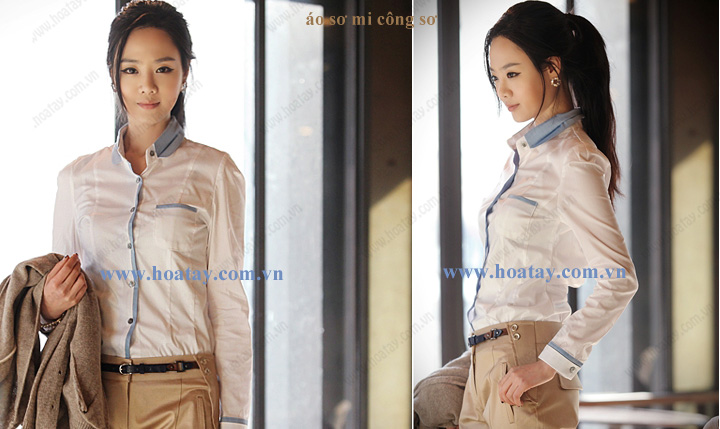
Việc phân chia mức chi trang phục cần dựa trên vị trí và hình ảnh thương hiệu của từng bộ phận. Cấp quản lý thường có mức ngân sách cao hơn do yêu cầu trang phục quản lý phải thể hiện sự chỉn chu, chuyên nghiệp. Trong khi đó, quân áo nhân viên ở mức trung bình, cân bằng giữa tính thẩm mỹ và chi phí. Riêng với lễ tân, mẫu đồng phục lễ tân cần đầu tư để phản ánh đúng giá trị thương hiệu, dù số lượng ít nhưng vai trò tiếp xúc khách hàng rất lớn.
Áp dụng giới hạn 5 triệu vào thực tế
Quyết định hình thức cấp phát (tiền mặt hay hiện vật) quyết định cách bạn thiết lập mức chi để tránh rủi ro thuế. Nếu chọn cấp tiền mặt, mọi mức chi cho mỗi cá nhân không được vượt quá 5 triệu đồng/năm.
Hãy xem xét ví dụ cụ thể: bộ phận quản lý nhận các mức 5 triệu, 4 triệu và 6 triệu đồng. Theo quy định, phần chi 6 triệu đồng cho một nhân viên sẽ có 1 triệu đồng bị loại khỏi chi phí được trừ khi quyết toán thuế TNDN do vượt ngưỡng. Tổng chi phí hợp lệ trong trường hợp này chỉ là 14 triệu đồng (5 + 4 + 5). Ngược lại, nếu bộ phận bán hàng nhận đồng phục dưới dạng hiện vật (có hóa đơn), khoản chi 20 triệu đồng có thể được khấu trừ 100% mà không bị giới hạn mức 5 triệu/người.
Chiến lược tối ưu khi mức chi vượt ngưỡng
Nếu chính sách của doanh nghiệp yêu cầu cấp trang phục quản lý hoặc đồng phục cao cấp với giá trị trên 5 triệu đồng, giải pháp an toàn nhất là chuyển sang hình thức cấp phát hiện vật. Thay vì cấp tiền mặt cho nhân viên tự mua, doanh nghiệp nên làm việc trực tiếp với Công ty may hoặc xưởng may đồng phục uy tín để đặt hàng. Hình thức này đảm bảo có hóa đơn đầu vào hợp lệ, giúp toàn bộ giá trị chi tiêu được ghi nhận là chi phí được trừ khi tính thuế, đồng thời vẫn duy trì được hình ảnh đồng bộ và chuyên nghiệp của đội ngũ nhân sự.
Hạch toán và chỉ tiêu B4: Đọc vị sai lầm trên tờ khai
Khi ghi nhận chi phí trang phục quản lý, kế toán vẫn phản ánh toàn bộ giá trị thực tế qua bút toán Nợ TK 642 (cụ thể là TK 6422 theo Thông tư 133), Có TK 111 hoặc 112. Điều này có nghĩa là sổ sách kế toán doanh nghiệp ghi nhận đầy đủ khoản chi, bất kể số tiền đó có được trừ khi tính thuế hay không. Sự tách biệt giữa hạch toán tài chính và xử lý thuế là nguồn gốc của nhiều sai sót nếu người làm nghề không nắm rõ quy trình.
Phân biệt chi phí trên sổ sách và tờ khai thuế
Khoản chi được ghi nhận trên sổ sách không tự động trở thành chi phí hợp lệ cho thuế TNDN. Khi lập tờ khai mẫu 03/TNDN, bắt buộc phải loại trừ phần chi phí vượt ngưỡng 5 triệu đồng/người/năm (đối với tiền mặt) hoặc thiếu chứng từ hợp lệ khỏi tổng chi phí. Phần này phải được đưa vào chỉ tiêu B4 (Chi phí không được trừ). Chẳng hạn, trong ví dụ về khoản chi 6 triệu đồng cho một nhân viên, 1 triệu đồng vượt mức giới hạn cần được điều chỉnh tăng thu nhập tính thuế thông qua ô B4. Việc bỏ qua bước này làm cho lợi nhuận kế toán không phản ánh đúng lợi nhuận chịu thuế.
Rủi ro do thiếu sót điều chỉnh B4
Lỗi thường gặp nhất là kế toán quên không đưa khoản chi vượt hạn mức vào chỉ tiêu B4. Hậu quả trực tiếp là tờ khai thuế thể hiện lợi nhuận thấp hơn thực tế, nhưng khi cơ quan thuế thanh tra, họ sẽ đối chiếu với sổ sách và phát hiện khoản chi không đủ điều kiện. Lúc này, doanh nghiệp không chỉ phải nộp thêm thuế TNDN tương ứng mà còn đối mặt với tiền phạt nộp chậm và phạt vi phạm hành chính. Để tránh rủi ro này, chúng ta nên xây dựng quy trình đối chiếu tự động: sau khi ghi nhận chi phí đồng phục văn phòng, ngay lập tức kiểm tra mức chi từng người và loại hình thanh toán, đảm bảo mọi khoản vượt ngưỡng đều được đưa vào B4 trước khi gửi tờ khai.
Câu hỏi thường gặp về chi phí đồng phục và thuế TNDN
Đồng phục may sẵn có hóa đơn có được trừ 100% không?
Câu trả lời ngắn gọn là có. Khi doanh nghiệp chi trả cho đồng phục văn phòng dưới hình thức hiện vật và cung cấp hóa đơn giá trị gia tăng (GTGT) đầu vào hợp lệ, khoản chi này được chấp nhận là chi phí được trừ không giới hạn mức. Theo Nghị định 320/2025/NĐ-CP, các khoản chi trang phục bằng hiện vật chỉ cần có chứng từ giao dịch hợp pháp để được trừ toàn bộ khi quyết toán thuế. Điều này tạo ra sự khác biệt rõ rệt so với hình thức cấp tiền mặt, nơi vẫn chịu ràng buộc bởi ngưỡng 5 triệu đồng/người/năm. Do đó, việc chuyển từ cấp tiền sang mua sắm đồng phục có hóa đơn là giải pháp tối ưu để bảo toàn lợi nhuận sau thuế.
Phụ cấp trang phục bằng tiền có chịu thuế TNCN không?
Vấn đề thuế TNCN cần được đối chiếu riêng với các quy định hiện hành, nhưng trong phạm vi bài viết này, chúng ta tập trung vào tác động đến thuế TNDN. Đối với thuế doanh nghiệp, phần tiền mặt cấp cho nhân viên vượt quá 5 triệu đồng/năm sẽ không được tính vào chi phí hợp lệ. Phần vượt mức này buộc phải đưa vào chỉ tiêu B4 trên tờ khai quyết toán. Kế toán viên cần ghi nhận chính xác khoản này để tránh rủi ro bị truy thu và phạt chậm nộp trong các kỳ thanh tra sau đó.
Nên chọn Công ty may chuyên nghiệp hay tự mua lẻ?
Việc làm việc trực tiếp với Công ty may chuyên nghiệp là lựa chọn an toàn nhất về mặt kế toán. Khi hợp tác với đối tác uy tín, doanh nghiệp dễ dàng nhận được hóa đơn GTGT và chứng từ chuyển khoản đầy đủ, đáp ứng yêu cầu kiểm tra của cơ quan thuế. Ngược lại, việc tự mua lẻ hoặc chi tiền mặt thiếu chứng từ không dùng tiền mặt có thể dẫn đến toàn bộ khoản chi bị loại khỏi chi phí được trừ. Sự minh bạch trong dòng tiền và chứng từ là yếu tố then chốt giúp bảo vệ hồ sơ thuế của doanh nghiệp.
Phân bổ ngân sách đồng phục văn phòng không chỉ là bài toán về hình ảnh thương hiệu hay sự chuyên nghiệp của đội ngũ, mà còn là một yếu tố tài chính quan trọng ảnh hưởng trực tiếp đến lợi nhuận sau thuế. Chúng ta đã thấy rằng một sai sót nhỏ trong việc kiểm soát mức chi hoặc thiếu sót chứng từ có thể khiến phần chi phí hợp lệ bị loại khỏi tờ khai quyết toán. Việc rà soát từng khoản chi, đối chiếu với ngưỡng 5 triệu đồng/người/năm và chuẩn bị đầy đủ chứng từ như Ủy nhiệm chi hoặc hóa đơn giá trị gia tăng trước khi ký hợp đồng là bước bảo vệ hiệu quả nhất cho doanh nghiệp. Trước kỳ quyết toán tới, bạn có thể dành thời gian xem lại bảng phân bổ của mình để đảm bảo mọi khoản chi đều đáp ứng đúng quy định, tránh những phát sinh không mong muốn về sau.